
Απίστευτο
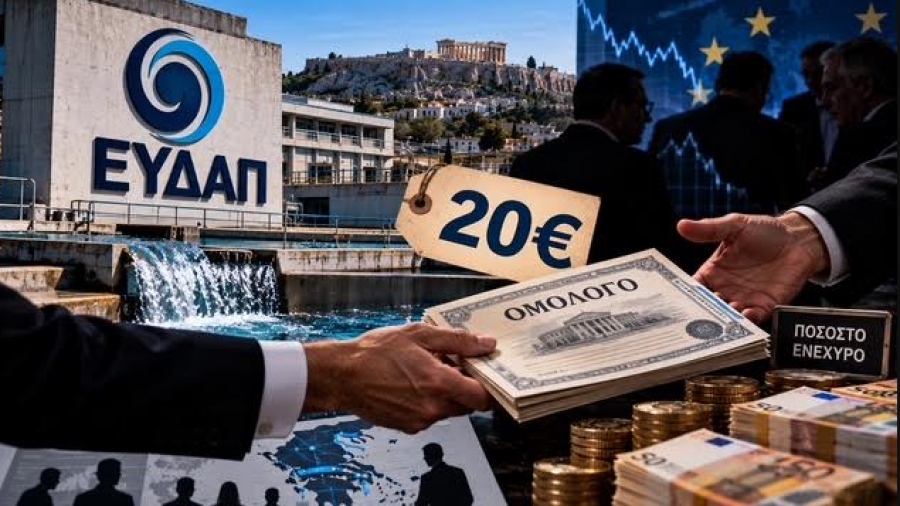
Απίστευτο - Ποιος θέλει την ΕΥΔΑΠ στα 20 ευρώ για να βάλει το ποσοστό του ενέχυρο σε έκδοση ομολόγου;
Γιατί ανεβαίνει η μετοχή που κατά γενική ομολογία είναι πανάκριβη, ποιος ελέγχει τις συναλλαγές
Ένα άλλο θέμα αναδεικνύει σήμερα το BN, μετά τις μεγάλες αποκαλύψεις που έχει κάνει το τελευταίο διάστημα για τη ΓΕΚ ΤΕΡΝΑ και την πανάκριβη αποτίμηση.
Ήδη η μετοχή μετά το Βατερλό στην ομολογιακή έκδοση, κατέρρευσε βελτιώνοντας κάπως τους δείκτες αποτίμησης οι οποίοι είχαν φτάσει στη στρατόσφαιρα.
Το ομόλογο φυσικά επειδή απευθυνόταν σε διεθνείς επενδυτές δεν μπορούσε να λάβει τιμολόγηση όπως κάνουν οι τράπεζες στην Ελλάδα, ένα θέμα που επίσης έχει αναδείξει το ΒΝ.
Δηλαδή οι εκδόσεις έχουν χαμηλό επιτόκιο γι΄αυτό και δυσκολεύονται να πάνε στο 100 και διαπραγματεύονται χαμηλότερα.
Όμως τα του ομολόγου τα διαβάσατε πριν λίγες μέρες.
Τι γίνεται όμως με μία άλλη συμμετοχή της ΓΕΚ ΤΕΡΝΑ, αυτή της ΕΥΔΑΠ;
Η μετοχή έχει γράψει υψηλά 26,5 ετών, έχει φτάσει δηλαδή σε επίπεδα εκείνης της εποχής που έμπαιναν οι «πράσινες δισκέτες» στο σύστημα για να στηριχθεί προεκλογικά το χρηματιστήριο.
Δικαιολογείται η αποτίμηση;
Οι πληροφορίες αναφέρουν πως η ΓΕΚ ΤΕΡΝΑ θέλει τη τιμή της μετοχής να πάει στα 20 ευρώ, ώστε να φτάσει η αποτίμηση τα 2 δισ. ευρώ και να αξίζει το ποσοστό της ΓΕΚ ΤΕΡΝΑ περί τα 250 εκατ. ευρώ για να μπει collateral στο ομολογιακό δάνειο που θέλει να εκδώσει.
Σήμερα η μετοχή της ΕΥΔΑΠ είναι στα 13,88 ευρώ και με άνοδο 77% περίπου από την αρχή του έτους.
Προφανώς και παρά την αύξηση των τιμολογίων το επενδυτικό πρόγραμμα και την ενσωμάτωση δήμων, βελτιώνονται τα μεγέθη, αλλά μία αποτίμηση 2 δισ. ευρώ, όπως και η τωρινή των 1,44 δισ. ευρώ θεωρείται υψηλή.
Και αυτό γιατί τα κέρδη φέτος αναμένεται να είναι στα 50 εκατ. ευρώ, επομένως δε δικαιολογούν τόσο υψηλό p/e.
Γιατί ανεβαίνει η μετοχή;
Η άνοδος λοιπόν που θέλει η ΓΕΚ ΤΕΡΝΑ είναι για να μπει ενέχυρο, στην ομολογιακή έκδοση.
Υψηλότερη αποτίμηση σημαίνει υψηλότερη αξία περιουσιακού στοιχείου, έστω και αν η αποτίμηση είναι ήδη τραβηγμένη.
Ελέγχονται οι συναλλαγές;
Πως όμως προκύπτει το αγοραστικό ενδιαφέρον στη μετοχή; Αγοράζει η ΓΕΚ ΤΕΡΝΑ;
Το ποσοστό δεν έχει μεταβληθεί το τελευταίο διάστημα και είναι στο 12,7637%, σύμφωνα με όσα αναγράφονται στη λογιστική κατάσταση πρώτου εξαμήνου της ΕΥΔΑΠ.
Αν αγόραζε η ΓΕΚ ΤΕΡΝΑ δε θα έβγαζε κάποια νεότερη ανακοίνωση.
Προφανώς και αγοράζουν άλλοι κωδικοί. Αν τώρα συμβαίνει κάτι που δεν είναι εντός των όσων ορίζουν οι κανονισμοί φανταζόμαστε πως οι αρμόδιες αρχές ελέγχουν και θα είχαν επέμβει.
Άρα αυτοί που αγοράζουν κάνουν διακράτηση.
Βουτιά η ΓΕΚ ΤΕΡΝΑ
Η μετοχή βυθίστηκε στη συνεδρίαση της περασμένης Παρασκευής στον απόηχο της αναβολής της έκδοσης ευρωομολόγου λόγω των συνθηκών που επικρατούν στις αγορές.
Στο τέλος έγινε προσπάθεια να «ομορφύνει» η εικόνα και περιορίστηκαν οι απώλειες σημαντικά.
www.bankingnews.gr



Δεν υπάρχουν σχόλια